Trong bối cảnh ngành hàng không Việt Nam mạnh mẽ phục hồi và phát triển vượt bậc sau những năm đại dịch, việc hiểu rõ các quy định pháp lý, tài chính liên quan đến dịch vụ vận tải hành khách là cực kỳ quan trọng. Một trong những câu hỏi gây tranh cãi nhiều nhất, được các kế toán viên, chủ doanh nghiệp du lịch, đại lý vé và cả hành khách quan tâm tại thời điểm năm 2026 là: “Phí hoàn vé máy bay có chịu thuế GTGT không?”.
Câu hỏi này không chỉ dừng lại ở việc tính toán số tiền phải nộp cho ngân sách nhà nước mà còn ảnh hưởng trực tiếp đến quy trình kế toán, khai báo thuế, định giá dịch vụ và quyền lợi của người tiêu dùng. Bài viết dưới đây sẽ phân tích sâu sắc, toàn diện vấn đề này dựa trên hệ thống văn bản quy phạm pháp luật hiện hành tính đến năm 2026, kết hợp với thực tiễn áp dụng của các Tổng cục Thuế khu vực và hướng dẫn từ Bộ Tài chính.
1. Cơ Sở Pháp Lý Quy Định Về Thuế GTGT Năm 2026
Để trả lời chính xác câu hỏi cốt lõi, chúng ta phải quay lại các văn bản gốc quản lý Thuế Giá Trị Gia Tăng (GTGT) tại Việt Nam. Tính đến năm 2026, khung pháp lý cốt lõi vẫn dựa trên:
- Luật Thuế GTGT số 13/2008/QH12 (có sửa đổi, bổ sung bởi Luật số 31/2013/QH13, Luật số 106/2020/QH14).
- Nghị định 12/2015/NĐ-CP (qui định chi tiết Luật Thuế GTGT), đã được sửa đổi, bổ sung bởi Nghị định 146/2024/NĐ-CP (có hiệu lực từ đầu năm 2025, áp dụng xuyên suốt năm 2026).
- Thông tư 219/2013/TT-BTC (hướng dẫn Luật, Nghị định về Thuế GTGT), đã có các bản sửa đổi mới nhất qua Thông tư 58/2024/TT-BTC (hiệu lực từ 01/07/2024).
- Các Văn bản hướng dẫn áp dụng (Official Letter) của Tổng cục Thuế (TCT) và các Cục Thuế thành phố/tỉnh.
Nguyên tắc cốt lõi (Điều 4 Luật Thuế GTGT): Thuế GTGT áp dụng cho hàng hóa, dịch vụ được sử dụng cho mục đích sản xuất, kinh doanh, có đơn giá, đơn vị tính, bao gồm cả dịch vụ vận tải hành khách đường hàng không.
2. Bản Chất Của “Phí Hoàn Vé” Trong Hoạt Động Kinh Doanh Hàng Không
Trước khi xác định có chịu thuế hay không, phải phân loại đúng bản chất kinh tế của khoản thu này. Trong thực tiễn vận tải hàng không năm 2026, “phí hoàn vé” (Refund fee/Service charge for refund) không phải là một khái niệm đơn nhất mà bao gồm các tình huống sau:
2.1. Phí hủy vé/Phí dịch vụ hoàn vé (Cancellation Fee / Service Fee)
Có thể bạn quan tâm: Hình Ảnh Về Hai Bà Trưng: Hành Trình Tìm Kiếm Dấu Ấn Lịch Sử Qua Ống Kính Nghệ Thuật Và Công Nghệ Năm 2026
Đây là khoản tiền hãng hàng không hoặc đại lý thu từ hành khách khi hành khách chủ động yêu cầu hủy chuyến và được hoàn lại một phần tiền vé (hoặc không hoàn tiền vé nhưng phải nộp phí xử lý).
- Bản chất: Đây là doanh thu từ việc cung cấp dịch vụ “xử lý hủy vé”, “quản lý chỗ ngồi”, “chi phí hành chính”, “rủi ro giữ chỗ”. Hành khách trả tiền để mua “sự linh hoạt” hoặc “dịch vụ hủy bỏ hợp đồng vận tải”.
- Phân loại: Dịch vụ hỗ trợ vận tải / Dịch vụ hành chính đi kèm.
2.2. Phí chênh lệch giá vé (Fare Difference)
Khi hành khách đổi chuyến, đổi ngày bay (rebooking), thường phải trả chênh lệch giá vé (nếu vé mới đắt hơn).
- Bản chất: Đây là doanh thu bán vé (doanh thu vận tải). Không phải “phí” mà là bổ sung giá trị hợp đồng vận tải mới.
2.3. Phí hoàn vé do lỗi của hãng (Involuntary Refund)
Hãng hủy chuyến, hoãn chuyến quá lâu, từ chối đón hành khách do overbooking, lỗi kỹ thuật…
- Bản chất: Hãng hoàn trả 100% tiền vé và thường không được thu phí hủy. Nếu hãng vẫn trừ một khoản thì khoản đó bị coi là vi phạm quyền người tiêu dùng (Luật Bảo vệ quyền người tiêu dùng 2023, hiệu lực 2024).
2.4. Phí hoàn vé do lực lượng bất khả kháng (Force Majeure)
Dịch bệnh, thiên tai, chiến tranh, cấm bay…
- Quy định: Thường áp dụng theo Điều 351 Bộ luật Dân sự 2015 và hướng dẫn của Cục Hàng không Việt Nam (CAAV). Hãng có thể trừ chi phí thực tế đã phát sinh (nếu có quy định trước trong Điều kiện vận chuyển) nhưng xu hướng năm 2025-2026 là hướng về bảo vệ hành khách tối đa.
3. Phân Tích Trách Nhiệm Chịu Thuế GTGT Cụ Thể Cho Từng Loại Phí (Năm 2026)
Dựa trên Điều 5 Luật Thuế GTGT (Đối tượng chịu thuế) và Điều 4, 5 Nghị định 12/2015/NĐ-CP (Dịch vụ chịu thuế), kết hợp Thông tư 219/2013/TT-BTC (Khoản 1, 2 Điều 3 về xác định giá tính thuế), chúng ta có kết luận như sau:
3.1. Phí hủy vé/Phí dịch vụ hoàn vé do hành khách chủ động yêu cầu (Voluntary Refund Fee)
Có thể bạn quan tâm: Top 15+ Quán Cơm Gà Ngon Hà Nội 2026: Đánh Giá Chi Tiết, Giá Cả & Kinh Nghiệm Chọn Quán “chuẩn Vị”
KẾT LUẬN: CÓ CHỊU THUẾ GTGT (Thuế suất 10%).
Cơ sở pháp lý & Lý luận:
- Là dịch vụ chịu thuế: Theo Khoản 1 Điều 5 Luật GTGT, “Dịch vụ vận tải hành khách…” chịu thuế. Theo Khoản 2 Điều 4 Nghị định 12/2015/NĐ-CP, “Dịch vụ vận tải hành khách bao gồm cả dịch vụ hành lý, dịch vụ khác phát sinh liên quan đến việc vận tải hành khách”. Phí xử lý hủy vé là một “dịch vụ khác phát sinh liên quan đến vận tải”.
- Có đơn giá, đơn vị tính: Hãng công bố rõ mức phí (ví dụ: 500.000 VNĐ/khách/chặng, hoặc 20% giá vé…).
- Được sử dụng cho mục đích sản xuất, kinh doanh: Hãng thu phí này để bù chi phí vận hành, rủi ro chỗ ngồi trống, lợi nhuận.
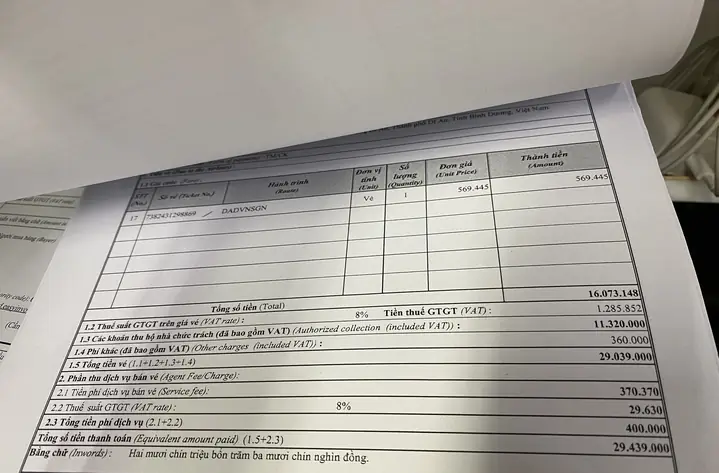
- Thời điểm phát sinh nghĩa vụ thuế (Điều 13 Luật GTGT / Điều 12 Nghị định 12/2015/NĐ-CP): Là thời điểm hành khách nộp phí hoàn vé (hoặc thời điểm hãng trừ phí này trước khi hoàn tiền cho khách). Hãng phải xuất hóa đơn điện tử (theo quy định bắt buộc từ 01/07/2022, hoàn toàn phổ biến năm 2026) ghi rõ: “Phí dịch vụ hủy vé”, “Phí xử lý hoàn vé”, đơn giá, thành tiền, thuế GTGT 10%.
Thực tiễn năm 2026: Các hãng bay lớn (Vietnam Airlines, Vietjet Air, Bamboo Airways, Pacific Airlines) và các đại lý lớn (Traveloka, Mytrip, VeXere, các TTCK lớn) đều đã cấu hình hệ thống phần mềm kế toán/CRM tách riêng dòng “Phí hủy vé” để xuất HĐĐT có mã QR, khai báo thuế GTGT riêng biệt với doanh thu vé bay.
3.2. Phí chênh lệch giá vé khi đổi chuyến (Fare Difference)
KẾT LUẬN: CÓ CHỊU THUẾ GTGT (Thuế suất 10%).
Lý do: Đây thực chất là doanh thu bán vé (Revenue from ticket sales). Hợp đồng vận tải cũ bị hủy, hợp đồng mới được thiết lập với giá trị cao hơn. Số chênh lệch là một phần giá trị hợp đồng vận tải mới. Doanh thu vận tải hành khách đường hàng không chịu thuế GTGT 10% (theo mục 19 Phụ lục II Nghị định 12/2015/NĐ-CP sửa đổi).
3.3. Tiền vé được hoàn trả cho khách (Refund Amount)
KẾT LUẬN: KHÔNG CHỊU THUẾ GTGT (Vì không phải doanh thu).
Lưu ý quan trọng về kế toán – khấu trừ thuế đầu vào:
- Khi bán vé ban đầu: Hãng ghi nhận Doanh thu vé (Chịu thuế GTGT 10%) -> Khai báo thuế GTGT đầu ra.
- Khi hoàn vé (trừ phí): Hãng ghi nhận Giảm doanh thu bán hàng (Debit Doanh thu, Credit Tiền mặt/Ngân hàng). Theo Khoản 4 Điều 13 Thông tư 219/2013/TT-BTC: “Trường hợp bán hàng hóa, dịch vụ đã khai báo thuế GTGT đầu ra nhưng sau đó bị trả hàng, giảm giá, hoàn tiền… người bán được giảm số thuế GTGT đầu ra đã khai báo…”.
- Thực tiễn 2026: Hãng phải lập Chứng từ điều chỉnh giảm giá (Credit Note / Hóa đơn điều chỉnh) để giảm doanh thu vé và giảm thuế GTGT đầu ra tương ứng. Phần tiền hoàn cho khách không xuất hóa đơn bán hàng, không khai báo thuế GTGT đầu ra.
3.4. Phí hoàn vé do lỗi của hãng / Lực lượng bất khả kháng (Hãng không được thu phí hoặc hoàn 100%)
KẾT LUẬN: KHÔNG CÓ KHOÁN THU NHẬP NÀO GỌI LÀ “PHÍ” ĐỂ CHỊU THUẾ.
Nếu hãng hoàn 100% tiền vé -> Không có doanh thu phí -> Không có thuế GTGT.
Nếu hãng bị phạt vi phạm quyền người tiêu dùng (bồi thường, phạt tiền) -> Khoản phạt/bồi thường không chịu thuế GTGT (theo Khoản 3 Điều 4 Luật GTGT: “Tiền phạt, tiền bồi thường… không chịu thuế GTGT”).
4. Vấn Đề Nóng: Đại Lý Vé (GDS/OTA) Và Trách Nhiệm Chịu Thuế Năm 2026
Đây là điểm gây nhầm lẫn và rủi ro kiểm tra thuế lớn nhất cho các doanh nghiệp du lịch, đại lý vé (Agent) tại năm 2026.
Có thể bạn quan tâm: Bến Xe Gia Bình Bắc Ninh 2026: Tổng Hợp Thông Tin Chi Tiết Về Vị Trí, Giá Vé, Lịch Chạy Mới Nhất & Hướng Dẫn Đi Lại Dễ Dàng
4.1. Mô hình hoạt động phổ biến
- Mô hình Principal (Chủ thể): Hãng hàng không (Carrier) là người cung cấp dịch vụ vận tải. Đại lý chỉ là trung gian bán vé.
- Mô hình Merchant of Record (Người bán ghi nhận – ít gặp hơn ở VN): Đại lý mua vé sỉ, bán lẻ, tự chịu rủi ro.
4.2. Ai chịu trách nhiệm khai báo thuế GTGT cho “Phí hủy vé”?
Trường hợp 1: Đại lý hoạt động theo chế độ hoa hồng (Commission Model – Phổ biến nhất)
- Hành khách trả tiền vé cho Đại lý -> Đại lý chuyển tiền cho Hãng (trừ hoa hồng).
- Khi khách hủy: Hãng trừ “Phí hủy vé” -> Hãng hoàn tiền vé cho Đại lý -> Đại lý trừ “Phí dịch vụ của đại lý” (nếu có) -> Hoàn tiền cho Khách.
- Trách nhiệm thuế:
- Hãng hàng không: Phải xuất HĐĐT cho Phí hủy vé của hãng (Airline Cancellation Fee) -> Khai báo thuế GTGT đầu ra 10%.
- Đại lý vé: Phải xuất HĐĐT cho Phí dịch vụ hủy vé của đại lý (Agency Service Fee/Handling Fee) nếu đại lý thu riêng khoản này từ khách. Khoản này là doanh thu dịch vụ trung gian/dịch vụ hỗ trợ -> Chịu thuế GTGT 10%.
- Lưu ý: Hoa hồng (Commission) hãng trả cho đại lý khi bán vé -> Đại lý xuất HĐĐT bán dịch vụ trung gian cho hãng (Chịu thuế GTGT 10%). Khi vé bị hủy, hãng thường không thu hồi hoa hồng đã trả (hoặc khấu trừ từ lần sau). Nếu hãng thu hồi hoa hồng -> Đại lý lập chứng từ điều chỉnh giảm doanh thu dịch vụ trung gian -> Giảm thuế GTGT đầu ra.
Trường hợp 2: Đại lý thu gộp “Phí hủy vé” từ khách (Khách thấy một khoản phí duy nhất)
- Rất rủi ro. Nếu đại lý thu gộp 1.000.000 VNĐ “phí hủy” từ khách, trong đó 700.000 là phí hãng, 300.000 là phí đại lý.
- Sai lầm thường gặp: Đại lý xuất 1 HĐĐT 1.000.000 VNĐ “Phí hủy vé” -> Khai thuế GTGT toàn bộ 1.000.000.
- Đúng pháp lý (Năm 2026 bắt buộc tuân thủ chặt chẽ hóa đơn điện tử có mã QR): Phải tách biệt.
- Xuất HĐĐT 1: “Phí hủy vé hãng hàng không Tên hãng” – 700.000 VNĐ (Đại lý làm đại diện hãng xuất HĐĐT? Hoặc hãng tự xuất qua hệ thống BSP/IATA). Thực tế: Hãng thường tự xuất HĐĐT phí hủy qua hệ thống BSP, đại lý chỉ thấy trên báo cáo đối soát.
- Xuất HĐĐT 2: “Phí dịch vụ hỗ trợ hủy vé của công ty TNHH Tên đại lý” – 300.000 VNĐ (Đại lý tự xuất, tự khai thuế).
- Nguyên tắc: “Ai thu tiền, ai xuất hóa đơn, ai khai thuế” (trừ trường hợp đại lý được ủy quyền xuất HĐĐT thay hãng theo hợp đồng GSA/PSA – ít thấy ở VN).
4.3. Rủi ro kiểm tra thuế năm 2026 cho Đại lý
Cục Thuế các địa phương (Hà Nội, TP.HCM, Đà Nẵng…) đang tăng cường kiểm tra “Doanh thu dịch vụ trung gian bán vé” và “Phí dịch vụ phát sinh”.
- Sai sót hay gặp: Ghi nhận doanh thu vé bay (chịu thuế 10%) lẫn lộn với hoa hồng (cũng chịu thuế 10% nhưng cơ sở tính khác), không tách biệt phí hủy vé của hãng và phí của đại lý, không lập chứng từ điều chỉnh khi hoàn vé dẫn đến thừa khai thuế GTGT đầu ra.
5. Xử Lý Kế Toán & Khai Báo Thuế Chuẩn Cho Phí Hoàn Vé (Hướng Dẫn Thực Hành 2026)
Để tuân thủ tuyệt đối, bộ phận kế toán doanh nghiệp hàng không/du lịch cần thực hiện quy trình “3 bước” sau:
Bước 1: Phân loại và thu thập chứng từ gốc
- Yêu cầu hành khách/đại lý điền Yêu cầu hoàn vé (Refund Application) ký tên, lý do.
- Phân loại lý do: Chủ động (Voluntary) / Bắt buộc (Involuntary – lỗi hãng) / Bất khả kháng.
- Lấy chính sách phí (Penalty Rule) của hãng áp dụng cho loại vé đó (Fare Rule).
Bước 2: Xử lý trên phần mềm kế toán (MISA, Fast, SAP, Odoo… phiên bản 2025-2026)
Có thể bạn quan tâm: Điều Kiện Đổi Vé Vietnam Airlines 2026: Quy Định Mới Nhất, Thủ Tục Chi Tiết Và Mẹo Tiết Kiệm Chi Phí Toàn Diện
Trường hợp: Khách chủ động hủy, hãng trừ phí 500k, hoàn tiền vé 2.000.000 (Vé gốc 2.500.000).
-
Ghi nhận doanh thu phí hủy (Phát sinh nợ Đại lý/Khách – Có Doanh thu phí hủy):
- Nợ 131/136 (Tiền mặt/Ngân hàng/Đại lý) : 500.000
- Có 511 (Doanh thu bán dịch vụ – Phí hủy vé) : 454.545
- Có 33311 (Thuế GTGT đầu ra) : 45.455
- Xuất HĐĐT điện tử: “Phí dịch vụ hủy vé”, ĐVT: Vé, SL: 1, Đơn giá: 454.545, Thuế 10%.
-
Ghi nhận giảm doanh thu vé bay (Do vé đã bán trước đó, đã khai thuế):
- Nợ 511 (Doanh thu bán hàng – Vé bay) : 2.272.727 (Giá vé chưa thuế: 2.500.000 / 1.1)
- Nợ 33311 (Thuế GTGT đầu ra) : 227.273 (Thuế đã khai báo khi bán vé)
- Có 131/136/331 (Tiền mặt/Ngân hàng/Phải trả khách) : 2.500.000
- Lập Chứng từ điều chỉnh (01/GTGT) hoặc Hóa đơn điều giảm (Credit Note) tham chiếu HĐĐT bán vé gốc. Giảm doanh thu, giảm thuế GTGT đầu ra kỳ hiện hành.
-
Thanh toán cho khách/đại lý:
- Nợ 131/331 (Phải trả khách/Đại lý) : 2.000.000 (Số tiền thực hoàn)
- Có 111/112 (Tiền mặt/Ngân hàng) : 2.000.000
Bước 3: Khai báo tờ khai Thuế GTGT (Mẫu 01/GTGT – Thông tư 156/2013/TT-BTC sửa đổi)
- Cột 4 (Doanh thu chịu thuế 10%): Cộng dồn Doanh thu vé bay (sau khi đã trừ giảm do hoàn vé) + Doanh thu phí hủy vé + Doanh thu phí đổi vé + Hoa hồng…
- Cột 10 (Thuế GTGT đầu ra): Tự động tính 10% trên cột 4.
- Cột 14 (Thuế GTGT được khấu trừ): Thuế đầu vào mua dịch vụ (xăng dầu, bảo trì, thuê máy bay, dịch vụ mặt đất, phần mềm…).
- Chú ý: Dòng “Giảm doanh thu, giảm giá, hoàn tiền” trên tờ khai (nếu phần mềm hỗ trợ) hoặc thể hiện qua việc doanh thu cột 4 đã là doanh thu thuần (đã trừ phần hoàn).
6. Các Vấn Đề Tranh Cãi & Xử Lý Cụ Thể Năm 2026
6.1. “Phí không hoàn lại” (Non-refundable fee) / Vé khuyến mãi (Promo) không được hoàn tiền
- Tình huống: Vé giá rẻ, khuyến mãi quy định “Không hoàn vé, không đổi vé”. Khách không đi -> Mất hết tiền vé.
- Xử lý thuế: Hãng không hoàn tiền, không thu thêm phí hủy.
- Doanh thu: Hãng ghi nhận toàn bộ giá vé bán ra là Doanh thu vận tải (Chịu thuế GTGT 10%).
- Lý do: Hãng đã cung cấp “quyền sử dụng chỗ ngồi” (dù khách không dùng). Hợp đồng vận tải kết thúc do lỗi của khách (không xuất hiện). Theo Điều 351 Bộ luật Dân sự 2015, bên có lỗi không được yêu cầu bên kia thực hiện hợp đồng. Doanh thu đã phát sinh, đã khai thuế -> Không được giảm doanh thu, không được khấu trừ thuế GTGT đầu ra đã khai.
- Lưu ý 2026: Một số ý kiến cho rằng nếu hãng bán lại chỗ ngồi đó cho khách khác (double revenue) thì có cơ sở yêu cầu giảm doanh thu, nhưng thực tiễn kiểm tra thuế không chấp nhận lập chứng từ giảm doanh thu trong trường hợp vé “non-refundable” khách không đi, trừ khi hãng chủ động hủy chuyến.
6.2. Phí hoàn vé do lỗi thẻ tín dụng/Gian lận (Chargeback/Fraud)
- Khách dùng thẻ giả, thẻ bị mất -> Ngân hàng hoàn tiền (Chargeback) cho chủ thẻ thật. Hãng mất tiền vé, mất phí chargeback (thường 15-25 USD/lần).
- Xử lý: Hãng ghi nhận Chi phí tài chính / Chi phí quản lý doanh nghiệp cho khoản phí chargeback. Doanh thu vé bay bị thu hồi -> Làm chứng từ điều chỉnh giảm doanh thu, giảm thuế GTGT đầu ra (nếu đã khai). Khoản phí chargeback ngân hàng trừ không chịu thuế GTGT (là chi phí, không phải doanh thu).
6.3. Voucher/Điểm thưởng (Frequent Flyer Miles) dùng để hoàn vé
- Khách dùng điểm/miles đổi vé -> Hủy vé -> Điểm được hoàn lại tài khoản.
- Xử lý: Không có dòng tiền. Không phát sinh thuế GTGT. Chỉ điều chỉnh sổ điểm khách hàng trung thành.
6.4. Thuế Thu Nhập Doanh Nghiệp (TNDN) – Góc nhìn bổ sung
- Doanh thu phí hủy vé -> Tăng thu nhập chịu thuế TNDN (20%).
- Chi phí thực tế phát sinh cho việc hủy vé (nếu có) -> Khấu trừ TNDN.
- Việc xử lý kế toán đúng chuẩn GTGT ở trên tự động đảm bảo đúng cho TNDN.
7. Xu Hướng & Thay Đổi Chính Sách Dự Kiến Gần Đây (2025-2026)
7.1. Số hóa quản lý thuế (E-invoice 2.0 / Smart Invoice)
Tính năm 2026, 100% doanh nghiệp phải dùng Hóa đơn điện tử có mã QR, có chữ ký số, truyền dữ liệu real-time cho Tổng cục Thuế.
- Hệ thống bán vé (BSS – Business Support System) của hãng và hệ thống GDS (Amadeus, Sabre, TravelSky) của đại lý bắt buộc tích hợp API xuất HĐĐT tự động cho từng giao dịch: Bán vé, Hủy vé (Phí hủy), Đổi vé (Chênh lệch), Phí hành lý, Phí chọn chỗ…
- Không còn khái niệm “tổng hợp cuối tháng xuất một hóa đơn”. Mỗi lần khách bấm “Hủy vé” trên web/app -> Hệ thống tự động xuất HĐĐT “Phí hủy vé” (nếu có thu phí) và HĐĐT điều chỉnh “Giảm giá vé” (nếu hoàn tiền) -> Gửi mail/SMS cho khách -> Đẩy dữ liệu lên TCT. Điều này loại bỏ hoàn toàn rủi ro “quên khai thuế phí hủy vé”.
7.2. Bảo vệ quyền người tiêu dùng ngày càng chặt chẽ
- Luật Bảo vệ quyền người tiêu dùng 2023 (Hiệu lực 01/07/2024) quy định rõ quyền được hoàn tiền, bồi thường nếu hãng vi phạm.
- Thông tư 07/2024/TT-BGTVT (Quy định về điều kiện vận chuyển hành khách, hành lý đường hàng không) yêu cầu hãng công khai, minh bạch Chính sách hoàn vé, phí hủy vé ngay tại kênh bán vé (Web, App, Quầy).
- Hệ quả: Hãng không được tự ý ẩn phí hủy vé vào giá vé hoặc quy định phí hủy quá cao so với chi phí thực tế (sẽ bị coi là điều khoản bất công, vô hiệu). Phí hủy vé phải hợp lý, minh bạch -> Dễ dàng xác định giá tính thuế GTGT.
7.3. Quốc tế hóa: Tiêu chuẩn IATA & OECD BEPS 2.0
- Việt Nam tham gia Khung bao gồm BEPS 2.0 (Pillar One, Pillar Two). Dù chủ yếu ảnh hưởng đến tập đoàn đa quốc gia (Doanh thu > 750 triệu EUR), nhưng nó đẩy mạnh nguyên tắc “Substance over form” (Thực chất hơn hình thức).
- Việc phân tách đúng: “Doanh thu vận tải” vs “Doanh thu phí dịch vụ phụ助” (Ancillary revenue – bao gồm phí hủy, phí hành lý, phí chọn chỗ, phí ưu tiên…) là bắt buộc cho báo cáo tài chính hợp nhất (IFRS 15) và báo cáo CbCR (Country-by-Country Reporting). Phí hủy vé phải được tách riêng trong báo cáo tài chính (Ancillary Revenue) và khai thuế GTGT riêng.
8. Checklist Tuân Thủ Cho Doanh Nghiệp (Áp Dụng Ngay Năm 2026)
| # | Hành động kiểm tra | Tiêu chuẩn Đạt (Năm 2026) | Ghi chú |
|---|---|---|---|
| 1 | Chính sách phí hủy vé | Công khai, minh bạch trên Web/App/Quầy; Phân loại theo loại vé (Eco/Business/Promo), theo thời điểm hủy (Trước giờ bay > 24h, 2-24h, < 2h). | Tuân thủ Thông tư 07/2024/TT-BGTVT & Luật BVQ NGTD 2023. |
| 2 | Hệ thống phần mềm (BSS/GDS/CRM) | Tự động tách: Doanh thu vé, Phí hủy (Hãng), Phí hủy (Đại lý), Phí đổi vé, Phí hành lý… Tự động xuất HĐĐT điện tử (Mã QR) real-time cho từng dòng. | Bắt buộc theo Nghị định 123/2020/NĐ-CP & Thông tư 78/2021/TT-BTC. |
| 3 | Quy trình kế toán hoàn vé | Có SOP (Quy trình vận hành chuẩn) 3 bước: Phân loại -> Xử lý HK (Giảm DT vé + Ghi nhận DT phí) -> Khai báo GTGT. | Sử dụng TK 511 chi tiết theo từng loại doanh thu. |
| 4 | Chứng từ điều chỉnh (Credit Note) | 100% trường hợp hoàn tiền vé (trừ phí) phải có HĐĐT điều chỉnh (Mẫu 01/GTGT hoặc HĐĐT có ghi “Điều chỉnh”) tham chiếu HĐĐT gốc. | Giảm thuế GTGT đầu ra kỳ phát sinh hoàn vé. |
| 5 | Đối soát với Đại lý (BSP/ARBS) | Đối soát hàng tuần/tháng: Doanh thu vé, Hoa hồng, Phí hủy hãng, Phí hủy đại lý, Chargeback. Phát hiện chênh lệch xử lý ngay. | Tránh sai sót lũy tích cuối năm. |
| 6 | Lưu trữ chứng từ | Lưu trữ điện tử (PDF/XML HĐĐT, Log hệ thống, Email/SMS gửi khách, Yêu cầu hoàn vé ký tên) tối thiểu 10 năm. | Đáp ứng yêu cầu kiểm tra thuế điện tử (e-Audit) của TCT. |
| 7 | Đào tạo nhân sự | Kế toán, Sale, CSKH hiểu rõ: Khi nào xuất HĐĐT phí hủy? Khi nào lập điều chỉnh? Phân biệt phí hãng vs phí đại lý. | Giảm rủi ro sai sót do nhân viên mới. |
9. Kết Luận: Tóm Tắt Câu Trả Lời Cho Từ Khóa “Phí Hoàn Vé Máy Bay Có Chịu Thuế GTGT Không”
Trả lời ngắn gọn (Dành cho Snippet/Voice Search năm 2026):
CÓ. Phí hoàn vé máy bay (phí hủy vé, phí dịch vụ xử lý hoàn vé) do hành khách chủ động yêu cầu hủy chuyến CHỊU THUẾ GTGT 10%. Đây được xác định là doanh thu từ cung cấp dịch vụ hỗ trợ vận tải/hành chính, có đơn giá, đơn vị tính, dùng cho mục đích kinh doanh. Ngược lại, số tiền vé được hoàn trả cho khách KHÔNG chịu thuế GTGT (xử lý bằng cách giảm doanh thu, giảm thuế GTGT đầu ra đã khai). Phí chênh lệch đổi vé cũng chịu thuế GTGT 10%. Các khoản phí do hãng lỗi hoặc bất khả kháng thường không phát sinh hoặc không được thu.
Để tuân thủ tuyệt đối năm 2026, doanh nghiệp cần:
- Phân tách rõ ràng trên hệ thống: Doanh thu Vé vs Doanh thu Phí hủy vs Phí dịch vụ đại lý.
- Xuất Hóa đơn điện tử có mã QR ngay lập tức cho từng khoản phí hủy vé phát sinh.
- Lập Chứng từ điều chỉnh (Giảm giá) cho phần tiền vé hoàn lại khách để khấu trừ thuế GTGT đầu ra.
- Cập nhật chính sách phí minh bạch, hợp lý theo Luật Bảo vệ quyền người tiêu dùng 2023 và Thông tư 07/2024/TT-BGTVT.
- Đối soát chặt chẽ với IATA/BSP và các đại lý OTA/GDS để dữ liệu khai báo thuế khớp với dữ liệu ngân hàng/hệ thống bán vé.
Việc hiểu rõ và áp dụng đúng quy định này không chỉ giúp doanh nghiệp tránh rủi ro xử phạt vi phạm hành chính (theo Nghị định 125/2020/NĐ-CP sửa đổi 2024 về phạt thuế) mà còn xây dựng uy tín, minh bạch tài chính – yếu tố sống còn trong kỷ nguyên số hóa quản lý thuế và hội nhập quốc tế sâu rộng của ngành hàng không Việt Nam tại năm 2026 và những năm tiếp theo.